Цена вне реестров: почему главную цифру рынка жилья невозможно проверить
Эксперт — о том, как формируется реальная стоимость недвижимости вне официальных данных

Банк России подсчитал, что из 52 процентов разницы между новостройкой и «вторичкой» на рынке жилья настоящей премии — девять. Остальное — не цена, а состав того, что продается, и он меняется вслед за долей льготных денег: в феврале этого года 82 региона из 83 развернулись за один месяц. А на какие цели уходит сама субсидия — в стройку или в цену земли — не показывает ни один опубликованный документ. Digital-экономист Равиль Ахтямов проверил десять крупных городов страны, выяснив, что цену земли раскрывают единицы — и Казань не в их числе. В авторской колонке для «Реального времени» он поделился своими наблюдениями и выводами.
Большая часть разрыва — это не цена квадратного метра
Летом Банк России опубликовал аналитическую записку М.О. Селезневой и Л.Н. Каваленя о разрыве цен между первичным и вторичным рынками жилья. Цифра, с которой все начинается, выглядит так: по данным Росстата, разрыв вырос с 9 процентов в конце 2019 года до 52 в начале 2026-го.
Дальше авторы делают главное. Они очищают эти 52 процента от всего, что не является ценой самого метра, — от возраста дома, класса, площади, расстояния до центра, региона, — и получают для 2025 года 9 процентов. С поправкой на стоимость отделки — 18. Вклад льготной ипотеки и «ипотеки от застройщика» в разрыв они оценивают в 11 процентных пунктов за 2020—2025 годы. Записка отражает личную позицию авторов, а не официальную позицию регулятора.

У этого результата есть следствие, которое в записке не проговаривается, потому что она про другое. У самих авторов две оценки: 9 процентов без поправки на отделку и 18 с поправкой. Возьмем любую — и окажется, что бо́льшая часть разрыва — это не цена квадратного метра. А величина эта не академическая: ее используют, когда спорят о пузыре, сравнивают регионы, ею аргументируют требование двадцатипроцентного первоначального взноса и повышенные надбавки по ипотеке на строящееся жилье. Состоит же она в основном из того, какие именно квартиры дошли до сделки.
Проще говоря: разрыв сравнивает не одинаковые квартиры. Новостройка в среднем крупнее, дальше от центра и другого класса, чем квартира на вторичном рынке. Когда меняется набор того, что продается, средняя цена меняется сама — без всякого подорожания. Казанские данные позволяют увидеть, как этот состав устроен, чем он движется — и где проверка упирается в стену.
Казанский счетчик
Казань от медианы оторвалась: третье место из 77 центров в 2024 году, разрыв почти в два с половиной раза выше медианного. С экстремума город сошел, но в общий строй не вернулся — семнадцатое место из 76 при разрыве в полтора раза выше медианы.

А теперь то же самое, но по другому показателю Росстата — индексу, который считает сопоставимый круг квартир. Настоящая премия за новостройку в Татарстане выросла в 2022—2023 годах, с тех пор не растет, а в 2026 году сменилась отставанием: минус 5,3 процента в первом квартале и минус 3,0 во втором. Это изменение соотношения, а не его уровень: индекс говорит, что сопоставимая новостройка дешевеет относительно сопоставимой «вторички», а не что они сравнялись в цене.
Разрыв в 46 и 51 процент, которым в 2024—2025 годах описывали казанский рынок, — это почти целиком изменение того, что попадает в среднее, а не подорожание метра.
Подтверждение видно и со стороны предложения: в Казани 43,1 процента выставленных на продажу новостроек относятся к бизнес— и премиум-классу при 17,6 процента в среднем по стране.
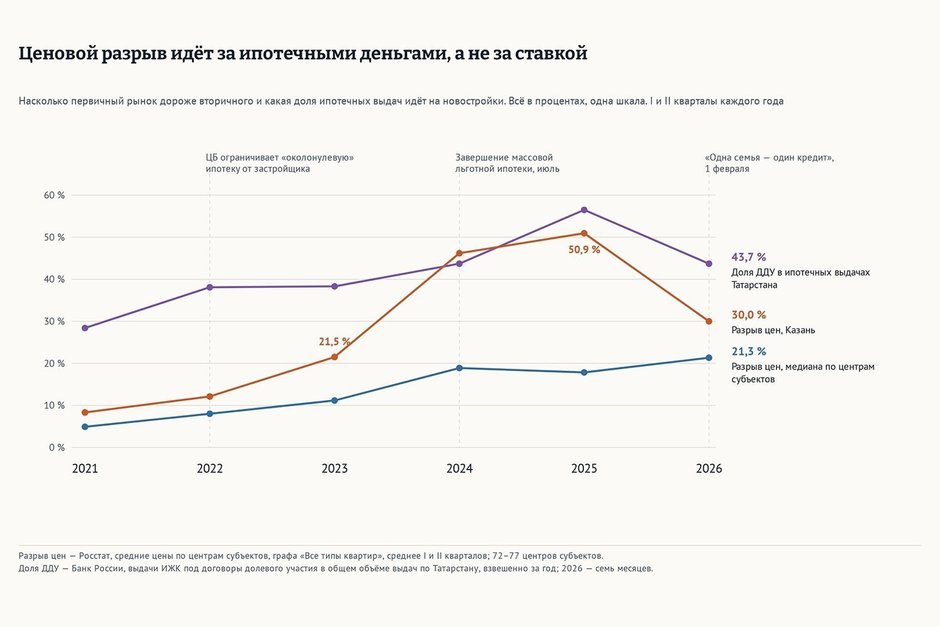
Ценовой разрыв в Казани, медиана по центрам субъектов и доля ипотечных выдач Татарстана, уходящая на новостройки. Все три величины — проценты, совмещены на одной шкале для читаемости. Разрыв — графа «Все типы квартир», среднее I и II кварталов. Источники: Росстат, Банк России.
Чем движется состав
Если не цена, то что двигает разрыв? Сопоставим рядом с казанским рядом два ряда Банка России по Татарстану. Первый — доля ипотечных выдач, уходящая на договоры долевого участия, то есть на строящееся жилье. Второй — разница между ставкой по таким кредитам и ставкой по всем остальным.
Первый ряд идет вместе с ценовым разрывом: коэффициент корреляции 0,89 в уровнях и 0,66 в приростах год к году — правда, вторая величина держится почти целиком на переломе 2025—2026 годов и без него меняет знак. Второй не связан с разрывом вовсе: четыре сотых.
Разрыв ставок в 5,01 процентного пункта в 2022 году — эпоха «околонулевой ипотеки от застройщика» — не объяснил ничего. Отчасти потому, что в тот год процентное преимущество вообще не жило в ставке: оно оплачивалось надбавкой к цене метра, то есть уже сидело внутри самого разрыва.

Доля льготных денег двигает не цену метра
Перелом датируется месяцем. В январе 2026 года на новостройки шло 62 процента ипотечных выдач Татарстана, в феврале — 41,7. Объем выдач под ДДУ упал с 10,1 до 4,0 млрд рублей и с тех пор держится в коридоре 3,6—4,6 млрд, кроме июньского всплеска до 7,9. 1 февраля вступило в силу правило «одна семья — один кредит» и запрет донорских схем в семейной ипотеке, с 1 января банкам сократили субсидию на 0,5 процентного пункта.
Правило федеральное — и в этом не слабость наблюдения, а его сила. В феврале доля выдач под ДДУ снизилась в 82 регионах из 83. По России — с 61,5 до 43,9 процента, медианный регион потерял 17,8 процентного пункта, Татарстан — 20,3 и занял двадцать восьмое место по глубине падения. Если считать не по деньгам, а по числу договоров, слом даже глубже: по России с 52,8 до 32,9 процента, по Татарстану — с 53,1 до 29,6. Сильнее всего просели Чечня и Кабардино-Балкария — на 30 пунктов. Единственный регион, где доля выросла, — Адыгея: плюс 12,5.
Сезонность этого не объясняет: обычный шаг от января к февралю за 2019—2025 годы составляет минус 1,6 процентного пункта. Здесь было минус 17,6. И это не первый такой случай: в июле 2024 года, когда закончилась массовая льготная программа, доля по России упала с 60,2 до 32,9 процента.
Восемьдесят два региона развернулись за один месяц вслед за изменением правил одной программы. Ни ключевая ставка, ни цены на жилье так не двигаются.
Проверка, которая не подтвердилась
Здесь честно будет сказать и о том, что не сошлось. Связь 0,89 посчитана по шести годовым точкам одного региона. Проверил ее на всех регионах сразу. Сначала простое сравнение: регионы с большей долей льготных денег — это регионы с большим разрывом цен? Нет. По 72 субъектам за 2025 год коэффициент минус 0,06, то есть связи никакой.
На это легко возразить: сравнивать регионы между собой бессмысленно, у них разный жилой фонд и разная застройка. Справедливо. Тогда посмотрим иначе — как внутри каждого отдельного региона меняется разрыв, когда меняется доля. И вот тут есть тонкость, ради которой все и затевалось. Если считать в лоб, связь видна почти везде: она положительна в 86 процентах регионов, медиана — 0,6. Но обе величины до 2025 года росли по всей стране разом, а в 2026-м разом развернулись, то есть совпадают они по общему фону, а не по региональной причине. Я этот фон убрал: из каждого региона вычел то, что в тот же год происходило со всеми остальными. На 351 наблюдении по 73 регионам не осталось ничего — коэффициент минус 0,01, и он статистически неотличим от нуля.
Что это значит? Совпадение ходов по Татарстану остается фактом, но обобщать его на страну нельзя, а считать оценкой эффекта — тем более. Объяснений у этого два, и начать честно будет со скучного. Доля выдач под ДДУ — это дробь. Она растет, не только когда прибавляет льготное кредитование, но и когда умирает нельготное: в 2022—2024 годах ключевая ставка добивала вторичную ипотеку по всей стране разом, и доля росла почти везде — механически, безо всякой региональной причины. Ценовой разрыв в те же годы тоже рос по всей стране. То есть обе величины ехали на одном общероссийском цикле; когда я этот цикл вычел, вместе с ним ушла и связь. Скорее всего, это и есть главное объяснение.
Второе интереснее, но проверке пока не поддается. Субсидия, приходя в город, упирается в развилку: рынок может ответить ценой, а может стройкой. Где строить негде — участков мало, процедуры долгие, — дополнительный спрос давит на цену. Где земля доступна, тот же спрос вытягивает новые проекты, и цена почти не двигается. Если так, то у каждого города свой коэффициент, и усреднение по стране сводит разное к нулю. Но способность ответить стройкой зависит от того, как в город приходит земля, а этого никто не считает.
Но одно наблюдение проверку пережило: доля выдач под ДДУ видна в помесячных данных Банка России сразу, а цены публикуются с квартальной задержкой. Как оперативный датчик состояния первичного рынка она работает. Как предсказатель цен — нет.
Почему это касается всех, а не только покупателей квартир
Ключевая ставка доходит до рынка жилья по простой цепочке: ставка выросла — кредит подорожал — спрос сжался — цены остановились. Льготная программа выключает первое звено на самом большом сегменте рынка. Если больше половины ипотечных денег региона идет по ставке шесть процентов, независимо от того, какая ключевая, то на первичном рынке работает не ставка, а объем субсидии. Регулятору приходится держать ставку выше и дольше, чтобы получить тот же эффект на остальной экономике, — и платят за это все заемщики, у которых льготы нет.
Разрыв цен нужен регулятору не из любопытства. Если заемщик перестает платить, квартира продается уже как «вторичка», и банк получает заметно меньше, чем кредитовал. Поэтому с 2023 года по ипотеке на строящееся жилье действуют повышенные надбавки, а кредиты с малым первоначальным взносом ограничены. Это ответ на последствия разрыва. Откуда разрыв берется, он не спрашивает.
Субсидия спроса в рынке, где неизвестно, чем он ответит — стройкой или ценой, — это ставка вслепую. Не для покупателя. Для того, кто ее делает.

Где проверка упирается в стену
Содержательный вопрос здесь ровно один: субсидия осела в цене или ушла в объем стройки? От ответа зависит, что делать с программами, и он же определяет, был ли на первичном рынке пузырь.
Часть ответа видна. Из всех строящихся проектов Татарстана 64 процента площадей еще не распроданы: строили много. Правда, сама по себе эта цифра еще ничего не доказывает — доля нераспроданного зависит от того, на какой стадии находятся проекты. Виден и второй механизм, о котором в споре о ценах говорят редко: субсидированный спрос быстрее наполняет счета эскроу, а чем полнее эскроу, тем дешевле застройщику проектное финансирование. Куда уходит эта экономия — в цену или в маржу — зависит от того же самого: способен ли рынок ответить стройкой. Там, где не способен, дешевые деньги застройщика в цене метра не отражаются.
А дальше — стена. Ответ упирается в то, как в город приходит земля, и вот здесь сопоставимых цифр нет.
В Казани 159 жилых комплексов строят 111 юридических лиц. В доступном архиве земельных торгов Татарстана — а он открывается сентябрем 2022 года — ни одно из этих юрлиц не значится победителем. Это утверждение о глубине публичных данных, а не о происхождении участков: 103 права из 159 оформлены до сентября 2022 года, и проверить их публично не по чему в принципе.
В принятых постановлениях о комплексном развитии территорий перечислен 1 581 участок против 106, прошедших торги. Участки в периметре комплексного развития включают существующую застройку и не тождественны переданным застройщику — это сопоставление показывает не объем передачи, а объем контура, в котором цены нет. Ни в одном документе о комплексном развитии не указаны ни цена, ни денежная оценка обязательств застройщика. Из шести известных механизмов передачи публичной земли под жилье цену публикует один — аукцион.

Чтобы понять масштаб неизвестности: доля земли в себестоимости метра по семи казанским площадкам колеблется от 4 до 60 процентов.
Главную цифру рынка жилья нельзя разложить на цену и состав ниже уровня страны, а состав нельзя разложить на стройку и землю вообще нигде. Не потому, что это сложно, а потому, что цена земли не публикуется.
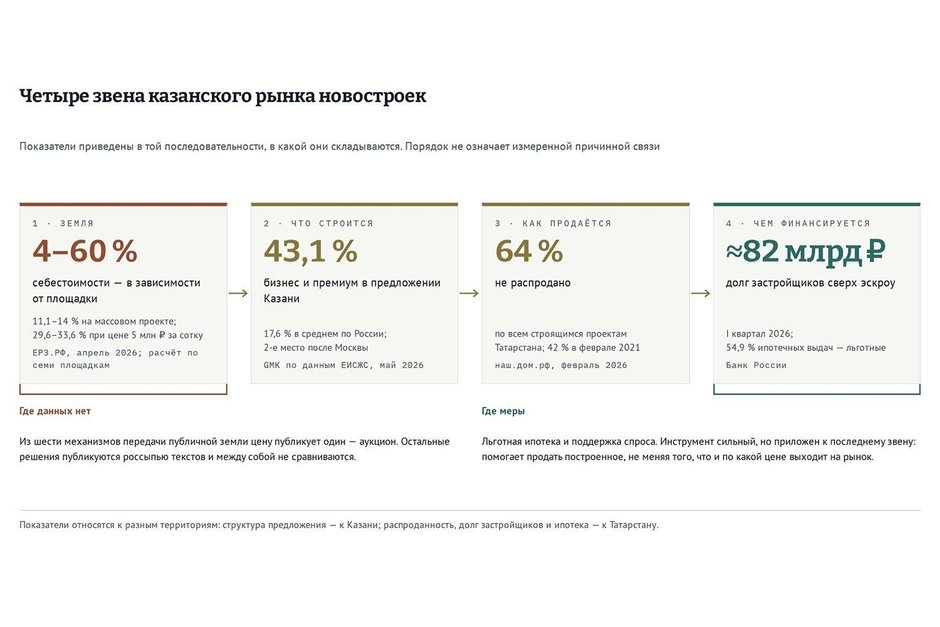
Четыре звена казанского рынка новостроек. Порядок звеньев не означает измеренной причинной связи. Показатели относятся к разным территориям: структура предложения — к Казани; распроданность, долг застройщиков и ипотека — к Татарстану. Источники: ЕРЗ.РФ, ЕИСЖС, наш.дом.рф, Банк России.
Вилка неопределенности сосредоточена на первом звене, а все меры приложены к четвертому: на льготную ипотеку в первом квартале 2026 года пришлось 54,9 процента ипотечных выдач Татарстана. Между ними — два звена, на которых решение не с чем сравнить. Субсидия помогает продать построенное. Она не влияет ни на то, что строится, ни на то, по какой цене земля вошла в себестоимость.
Десять городов: так можно
Возражение напрашивается: может, землю просто нельзя раскрывать — закон, коммерческая тайна, техника. Я это проверил. 11 сентября прошелся по официальным сайтам десяти крупных городов страны — Москвы, Петербурга, Казани, Екатеринбурга, Новосибирска, Нижнего Новгорода, Самары, Уфы, Тюмени, Краснодара — с одним и тем же списком из семи вопросов. Публикуется ли перечень решений о комплексном развитии. Есть ли в них кадастровые номера участков. Раскрыта ли начальная цена. Раскрыта ли итоговая. Названа ли денежная оценка обязательств застройщика. Назван ли получатель участка. Есть ли машиночитаемый реестр передачи земли без торгов. Семьдесят клеток. Полностью заполнены 24.

Но интересно не среднее, а разброс. Тюмень ведет сводный реестр: 21 договор на 333 гектара, и по каждому аукциону опубликован протокол, где назван победитель с ИНН и указана итоговая цена. Самара публикует протоколы так же — и из них, кстати, видно, что восемь аукционов из девяти признаны несостоявшимися, а в единственном состоявшемся цена выросла с 5,5 до 40,5 млн рублей. Екатеринбург раскрывает начальную и итоговую цены по одиннадцати аукционам; в двух случаях из одиннадцати они совпадают — торга не было. Уфа — единственный город, где публикуется денежная оценка обязательств застройщика: от 3,7 до 92,9 млрд рублей по разным площадкам.
А Краснодар при охвате свыше 900 гектаров не публикует индивидуальных решений вовсе, и последняя публикация итогов земельных торгов там датирована 2012 годом. Нижний Новгород перечисляет 428 участков в двенадцати решениях — и ни одной денежной величины. Москва публикует 215 проектов решений и витрину проектов, но итоговая цена не попадает ни в один реестр, а ИНН застройщиков не приводятся. Казань закрывает два критерия из семи — перечень решений и кадастровые номера — и делит восьмое место с Москвой.
Все это — одни и те же федеральные процедуры. То, что в Тюмени публикуется, в Краснодаре не публикуется не потому, что нельзя, а потому, что так сложилось.
Возражение о коммерческой тайне здесь напрашивается: раскрытие цены земли и денежной оценки обязательств — это раскрытие структуры себестоимости конкурентам. Оно не выдерживает проверки тем же аудитом. Тюмень публикует протоколы с ИНН победителя и итоговой ценой по двадцати одному договору, Уфа — денежную оценку обязательств застройщика, Самара и Екатеринбург — начальные и итоговые цены аукционов; рынки жилья в этих городах работают. Но главное не в этом. Публикуется не себестоимость застройщика, а условие сделки, в которой продавец — муниципалитет, распоряжающийся публичным ресурсом. Цена, по которой город отдает свою землю, — это не коммерческая тайна покупателя.

Один пункт из семи не закрыт нигде: машиночитаемого реестра передачи земли без торгов нет ни в одном из городов, где мне удалось это проверить. Притом что именно этот канал в Казани самый массовый.
Сразу об очевидном возражении: федеральная система «Торги» в дни проверки не открывалась и в аудит не вошла. Но она и не закрывает шесть вопросов из семи: в ней нет ни передачи земли без торгов, ни цены и обязательств по договорам о комплексном развитии — только извещения и протоколы аукционов.
А что это значит для покупателя
Практический вывод из всего этого один, и он скучнее, чем заголовки про пузырь. Разница в прайсах между новостройкой и «вторичкой» — это в основном разница самих квартир: площади, класса, района, отделки. Сравнивать надо сопоставимые объекты в одном районе, а не средние цены двух рынков; по сопоставимому кругу квартир премия за новостройку в Татарстане с 2023 года не росла, а в 2026 году пошла вниз. Из этого не следует ни «покупать», ни «не покупать» — следует лишь то, что цифра «разрыв 52 процента», которой обычно пугают или заманивают, не отвечает на вопрос о переплате за конкретную квартиру.
Обновление существующего фонда устроено так же. Краткосрочный план капремонта Казани на 2026—2028 годы стоит 11,25 млрд рублей: 9,30 из них — взносы собственников, еще 1,95 добавляют бюджеты республики и города. По тарифу 2026 года — 10,16 рубля за квадратный метр в месяц — медианный дом плана копил бы на свой ремонт 17 лет, медианный из 74 домов, где ремонтируют фасад, — 61 год, а двухэтажный дом 1957—1961 годов — 168 лет.
В системе общего котла это не дефицит, а мера перераспределения между домами: старый дом и не должен копить на себя. Вопрос не в сроке, а в другом. Критерий, по которому одни дома финансируются раньше других, не опубликован в проверяемом виде: нормативные основания очередности известны, а конкретные баллы, проценты износа и результаты обследований по каждому дому — нет. Как не опубликованы ни перечень работ прошлого ремонта, ни разбивка стоимости по видам работ.

Для домохозяйства это 65 тысяч рублей стоимости работ на человеко-год, из них 54 тысячи — собственные взносы. Платеж, который не индексируется ставкой и не входит в расчет долговой нагрузки заемщика. Есть и чисто счетная странность: взнос начисляется на площадь помещения, а стоимость работ в плане отнесена к общей площади дома, которая по итогам плана больше в 1,30 раза. И сам документ сходится не полностью: итог по Московскому району за 2026 год расходится с суммой собственных же строк на 2 853 человека — притом что деньги и площади в той же строке сходятся до копейки. Числа выше посчитаны по итоговой строке; по фактической сумме строк вышло бы 64 и 53 тысячи.
Что из этого следует
Четыре вещи, и ни одна не требует менять ставку.
Публиковать цену земли. Денежную оценку обязательств по каждому договору о комплексном развитии, протоколы всех земельных процедур, включая несостоявшиеся с единственным участником, условия аренды публичной земли под жилье. Это единственный способ узнать, во что превращается субсидия — в квадратные метры или в цену сотки. И, как показала проверка десяти городов, ничего изобретать не нужно: почти все это где-нибудь уже публикуется.
Считать долю, а не ставку. Операционная переменная первичного рынка — доля льготных денег в выдачах. Правительство фактически управляет ею с февраля 2026 года, но ad hoc и без объявленного правила. Минимальный шаг — публиковать ориентир по доле и правило его пересмотра, а по каждой программе давать помесячно и по регионам долю выдач, объем и средний чек: сейчас Банк России публикует агрегаты, а программы между собой не разделены. Жесткая квота при этом — плохая идея: опыт банковских лимитов 2024 года показал, чем оборачивается управление объемом вместо доли.
Не калибровать надзор по сырому разрыву. Величина, которая за год ходит с 51 процента до 30 и в основном состоит из состава продаж, не годится как основание для требований к банкам. Считать и публиковать по регионам стоит очищенный разрыв — тот, из которого убрано влияние состава. А доля выдач под ДДУ полезна как оперативный датчик первичного рынка, но не как предсказатель цен: межрегиональная проверка этого не подтвердила.
Измерять способность регионов отвечать стройкой. Если отклик рынка на субсидию проходит через то, может ли город ответить объемом, — а исключить это межрегиональная проверка не позволяет, — то эту способность надо измерять и публиковать по регионам наравне с ценами. Сегодня она не измеряется нигде, и именно поэтому спор о том, куда ушла субсидия, невозможно закрыть.
Что это не доказывает
Шесть годовых наблюдений — слишком мало, чтобы корреляция что-нибудь доказывала сама по себе, а проверка на панели из 73 регионов со снятым общим фоном ее не подтвердила. Модель Банка России построена по стране, мой ряд — по Казани, а ряды выдач — по Татарстану. Окна двух рядов различаются: разрыв считается по первому и второму кварталам, доля выдач — за весь доступный год; в одинаковом окне связь слабее, 0,80 и 0,57. Доля выдач под ДДУ считается по объему в рублях, то есть частично движется вместе со средним чеком новостройки — а он входит и в сам разрыв. Я пересчитал долю по числу договоров: связь слабеет, но не исчезает — 0,78 вместо 0,89 в уровнях и 0,46 вместо 0,66 в приростах. Арифметикой она не объясняется. Помесячный перелом совпадает с изменением правил семейной ипотеки, но совпадение по дате — не причинность: это прерванный ряд без контрольной группы. Аудит десяти городов — одна дата и один проверяющий; он говорит о том, что опубликовано, а не о качестве решений.
Установлено следующее. Расширение казанского разрыва в 2024—2025 годах — состав, а не цена. Состав следует за долей ипотечных денег, уходящих на новостройки, а не за разницей ставок. Рынок ответил на изменение параметров субсидии в тот же месяц, и так же ответила вся страна. И ни один опубликованный документ не позволяет сказать, во что эта субсидия превратилась.
Записка Банка России заканчивается выводом о том, что двадцатипроцентный первоначальный взнос защищает от разрыва заемщика и банк. С 18 процентами очищенного разрыва он сопоставим по величине — хотя покрывать взнос должен не среднее, а хвост распределения, вместе с издержками реализации и накопленным процентом.
Но взнос — это ответ на последствие. Сам разрыв, которым все оперируют, в основном состоит не из цены метра, а из состава продаж, меняющегося за месяц по решению о субсидии. А то, из чего складывается сама цена новостройки, упирается в цену земли, которой нет ни в одном реестре. Пока эти две вещи не станут измеримыми, спор о рынке жилья останется спором о цифре, не означающей того, что все думают.

15 мер, которые город и республика могут опубликовать уже сейчас
Земля: 9 мер
- Протокол по каждой земельной процедуре, включая несостоявшиеся с единственным участником: получатель с ИНН, итоговая цена или арендная плата, дата договора. Так уже делают Тюмень и Самара.
- Машиночитаемый реестр решений о предоставлении земли без торгов: механизм, правовое основание, распорядитель, получатель, кадастровый номер, площадь, цена, дата, ссылка на акт. Не делает ни один из проверенных городов.
- Денежная оценка обязательств застройщика по каждому договору о комплексном развитии — рядом с компенсациями прежним собственникам и кадастровой стоимостью передаваемых участков. Так уже делает Уфа.
- Преемственность кадастровых номеров при переформировании: связь «участок-предшественник — участок-правопреемник».
- Архив извещений распорядителя за весь срок действия прав, а не только текущий: реестр актов Казани начинается в сентябре 2022 года, тогда как 103 из 159 прав оформлены раньше.
- Явное различение принятого акта и проекта решения: из 19 документов о комплексном развитии 12 — принятые акты, 7 — проекты решений, и лежат они в одном реестре.
- Состав допущенных и отклоненных заявителей с основанием отклонения.
- Основание передачи функций организатора торгов сторонней организации.
- По каждому договору аренды публичной земли под жилье — годовая ставка, срок и накопленная сумма платежей к вводу дома.

Капитальный ремонт: 5 мер
- Критерий очередности в машиночитаемом виде: год и результат последнего обследования, процент износа по конструктиву, балл приоритета.
- Перечень работ прошлого капитального ремонта, а не только его год: двадцать домов из семидесяти четырех ремонтируются повторно, один — через пять лет.
- Разбивка стоимости по видам работ: сейчас в реестре одна сумма на весь ремонт дома.
- Связь реестра капремонта с кадастровым номером здания и участка — одно поле соединяет план с картой и с реестром земельных решений.
- Взаимная ссылка между решением о комплексном развитии территории и краткосрочным планом капремонта.
Данные: 1 мера
- Открытый датасет земельных решений с постоянным идентификатором публикации и квартальным обновлением; связующее поле во всех реестрах — кадастровый номер.
Ни одна из пятнадцати не требует новых обследований, новых расходов и новых полномочий — это сведения, которые уже существуют внутри действующих процедур.
Доли выдач под ДДУ подсчитаны по таблицам Банка России: 02_11 и 02_16 — объемы выдач (лист «в рублях», помесячно, все регионы), 02_10 и 02_15 — количество договоров, 02_13 и 02_17 — средневзвешенные ставки. Ценовые ряды — публикации Росстата «Средние цены на первичном и вторичном рынке жилья», графа «Все типы квартир». Аудит открытости земельных данных по десяти городам проведен 11 сентября 2026 года по официальным муниципальным и региональным ресурсам, по единому списку из семи вопросов; журнал проверки с перечнем использованных ресурсов и матрица раскрытия ведутся автором. Сведения федеральной системы «Торги» в аудит не входят: система в период проверки не открывалась. Остальные значения — из открытых источников на 25 августа — 11 сентября 2026 года: ГИС «Торги», реестр актов Казани, ЕИСЖС, НСПД, постановление исполкома Казани №2547. Ни один вывод не является утверждением о нарушении закона кем бы то ни было. Аналитическая записка Банка России цитируется как личная позиция ее авторов.